Qui paie en cas de dégât des eaux chez le voisin du dessous ?
Un dégât des eaux qui touche l'appartement du dessous inquiète souvent plus par la question de la responsabilité que par les dégâts eux-mêmes : qui doit payer, votre assurance ou celle du voisin, et sur quels critères. Vous verrez comment la responsabilité se détermine réellement, la démarche du constat amiable à suivre, et ce qui change selon que vous êtes locataire ou propriétaire.
L'essentiel en 5 points
- La prise en charge dépend de l'origine de la fuite, pas de l'endroit où les dégâts sont constatés : le logement à l'origine du sinistre est responsable, même si ce n'est pas celui qui a subi le plus de dommages.
- Le constat amiable dégât des eaux reste le document de référence à remplir en cas de sinistre entre voisins, même sans accord immédiat sur les responsabilités.
- L'assurance multirisque habitation est presque toujours obligatoire pour un locataire, et fortement recommandée pour un propriétaire, précisément pour couvrir ce type de sinistre.
- Une convention entre assureurs (IRSI) fixe des règles précises de répartition et de plafonds selon le montant des dégâts, simplifiant les cas courants.
- Une fuite dont l'origine reste indéterminée peut être prise en charge par l'assurance du logement sinistré lui-même, selon les garanties souscrites, en l'absence de responsable identifiable.
Le principe de base : l'origine de la fuite détermine le responsable
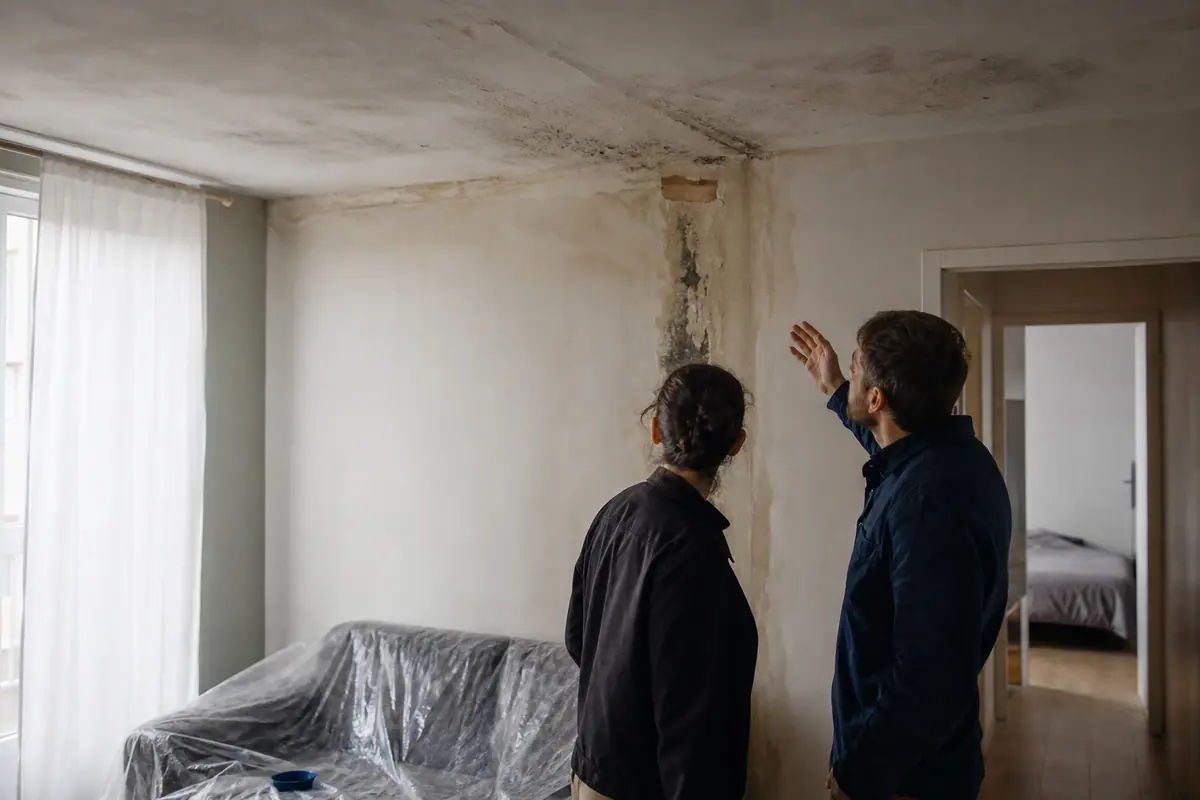
Contrairement à une idée répandue, ce n'est jamais l'endroit où les dégâts sont visibles qui détermine qui doit payer, mais l'endroit d'où provient réellement l'eau. Si une fuite sur la canalisation de votre salle de bain inonde le plafond du voisin du dessous, c'est votre logement qui est à l'origine du sinistre, et donc votre responsabilité (ou celle de votre assurance) qui est engagée, même si vous n'avez vous-même subi aucun dommage visible.
Identifier précisément l'origine de la fuite reste donc l'étape déterminante avant toute question de prise en charge financière. Cette identification peut nécessiter l'intervention d'un plombier ou d'un expert d'assurance lorsque la source n'est pas évidente, notamment en cas de fuite encastrée dans une cloison ou provenant d'une canalisation commune à l'immeuble.
Les différents cas de figure selon l'origine du sinistre
| Origine de la fuite | Responsable présumé | Assurance qui intervient en premier |
|---|---|---|
| Canalisation privative dans le logement du dessus | Occupant ou propriétaire du logement du dessus | Assurance habitation du logement à l'origine |
| Canalisation commune de l'immeuble | Copropriété (syndic) | Assurance de la copropriété |
| Toiture ou façade endommagée | Copropriété si partie commune, propriétaire si partie privative | Selon la nature de la partie touchée |
| Origine indéterminée malgré recherche de fuite | Non identifié formellement | Assurance du logement sinistré, selon garanties souscrites |
| Électroménager défectueux (lave-linge, lave-vaisselle) | Occupant du logement où se trouve l'appareil | Assurance habitation, parfois garantie du fabricant en complément |
Le cas de l'origine indéterminée reste le plus délicat : lorsque plusieurs recherches de fuite n'ont pas permis d'identifier de responsable clair, c'est souvent l'assurance du logement qui a subi les dégâts qui prend en charge sa propre remise en état, dans la limite des garanties souscrites, faute de tiers responsable clairement établi.
La marche à suivre immédiatement après le sinistre
- Coupez l'arrivée d'eau dès que possible pour limiter l'ampleur des dégâts, si l'origine de la fuite est identifiable rapidement.
- Prenez des photos et vidéos des dégâts constatés, avant tout nettoyage ou réparation, pour documenter précisément le sinistre.
- Remplissez un constat amiable dégât des eaux avec le voisin concerné, un document disponible auprès de votre assureur ou en ligne.
- Déclarez le sinistre à votre assurance dans un délai de cinq jours ouvrés suivant sa découverte, un délai légal à respecter scrupuleusement.
- Conservez tous les justificatifs (factures de réparation, devis, échanges avec le syndic) pour appuyer votre dossier auprès de l'assureur.
- Attendez le passage de l'expert si le montant des dégâts le justifie, avant d'entreprendre des travaux de réparation définitifs.
Locataire ou propriétaire : des obligations différentes
Deux statuts, deux niveaux de responsabilité
Locataire
- Assurance habitation obligatoire, à présenter chaque année au bailleur.
- Responsable des dégâts causés par un défaut d'entretien courant (joint, flexible).
- Le propriétaire reste responsable des vices de construction ou de la vétusté des canalisations.
Propriétaire occupant ou bailleur
- Assurance habitation fortement recommandée, obligatoire en copropriété pour les parties privatives.
- Responsable de l'entretien et de la conformité des installations qu'il met à disposition d'un locataire.
- Doit répercuter rapidement toute réclamation à son assurance en cas de sinistre dans un bien loué.
Cette distinction entre locataire et propriétaire rejoint celle qui se pose au moment de récupérer le dépôt de garantie après un déménagement : un dégât des eaux non signalé ou mal documenté pendant la location peut ensuite être imputé à tort au locataire sortant lors de l'état des lieux, d'où l'intérêt de toujours conserver une trace écrite de chaque sinistre survenu pendant le bail.
Ce que couvre réellement l'assurance selon les garanties souscrites
- Les dommages matériels causés aux biens et à la structure du logement touché par la fuite.
- Les frais de recherche de fuite, souvent couverts jusqu'à un certain plafond selon le contrat.
- Le relogement temporaire, dans certains contrats, si le logement devient inhabitable pendant les travaux.
- La responsabilité civile, qui couvre les dommages causés à un tiers (le voisin) par une fuite dont vous êtes à l'origine.
Quand le désaccord persiste entre voisins
La convention IRSI (Indemnisation et Recours des Sinistres Immeubles), qui encadre la plupart des dégâts des eaux en copropriété pour les sinistres inférieurs à un certain montant, fixe des règles précises entre assureurs pour éviter les blocages : chaque assureur gère et indemnise en priorité son propre assuré, puis se retourne éventuellement contre l'assureur du responsable identifié, ce qui évite au sinistré d'attendre la résolution complète du litige entre assureurs avant d'être indemnisé.
Si le désaccord persiste malgré cette convention, notamment sur l'origine exacte de la fuite, une expertise contradictoire (chaque partie mandate son propre expert) permet généralement de trancher. En dernier recours, un médiateur des assurances ou une action devant le tribunal compétent reste possible, mais ces situations restent rares tant les procédures d'indemnisation habituelles couvrent déjà la grande majorité des cas.
Ce qu'il faut retenir
En cas de dégât des eaux touchant le voisin du dessous, la responsabilité se détermine par l'origine réelle de la fuite, pas par l'endroit où les dégâts sont visibles : un logement à l'origine du sinistre engage sa responsabilité même s'il n'a lui-même rien subi. Le constat amiable, la déclaration rapide à l'assurance et la conservation de justificatifs restent les réflexes essentiels, la convention IRSI simplifiant ensuite la répartition entre assureurs pour la majorité des cas courants. Une fuite à l'origine indéterminée malgré recherche reste prise en charge par l'assurance de chaque logement sinistré, dans la limite des garanties souscrites. D'autres démarches liées au logement et aux assurances sont réunies dans la rubrique finance.
Questions fréquentes
Que faire si le voisin refuse de remplir le constat amiable ?
Vous pouvez déclarer le sinistre à votre propre assurance sans constat signé par le voisin, en fournissant photos, témoignages et tout élément permettant d'établir les faits. L'absence de constat complique le dossier mais n'empêche pas la déclaration ni l'indemnisation par votre propre assureur selon vos garanties.
Mon assurance peut-elle refuser de m'indemniser si je n'ai pas de contrat habitation ?
Sans contrat d'assurance habitation, vous ne pouvez pas être indemnisé pour vos propres dégâts, mais vous restez responsable envers le voisin si la fuite provient de chez vous, ce qui peut entraîner une prise en charge personnelle des réparations. C'est précisément pour éviter cette situation que l'assurance habitation est obligatoire pour tout locataire.
Le syndic doit-il intervenir en cas de dégât des eaux entre deux appartements ?
Le syndic intervient principalement si une partie commune est concernée (colonne montante, toiture) ou pour faciliter la communication entre les parties, mais il n'a pas vocation à arbitrer un litige purement privé entre deux logements dont les canalisations sont privatives.
Combien de temps prend l'indemnisation après une déclaration de sinistre ?
Pour les cas relevant de la convention IRSI, l'indemnisation intervient généralement sous quelques semaines une fois le dossier complet transmis. Un sinistre plus complexe, nécessitant une expertise approfondie ou impliquant un désaccord entre assureurs, peut en revanche prendre plusieurs mois avant résolution complète.
Puis-je entreprendre les réparations avant le passage de l'expert ?
Pour les réparations urgentes qui évitent l'aggravation des dégâts (coupure d'eau, bâchage), oui, en conservant photos et factures. Pour les travaux de remise en état définitifs, mieux vaut attendre le passage de l'expert ou l'accord explicite de l'assurance, sous peine de complications sur le montant de l'indemnisation.
Une fuite qui vient de la copropriété engage-t-elle ma responsabilité personnelle ?
Non, si la fuite provient avérée d'une canalisation commune, votre responsabilité personnelle n'est pas engagée : c'est l'assurance de la copropriété qui doit prendre en charge les conséquences, y compris les dégâts subis par les logements privatifs voisins.
Que se passe-t-il si l'origine de la fuite n'est jamais formellement identifiée ?
En l'absence de responsable clairement identifié après recherche de fuite, chaque assurance indemnise généralement son propre assuré pour les dégâts qu'il a subis, selon les garanties souscrites dans son contrat, sans attendre une détermination définitive de la responsabilité qui pourrait ne jamais aboutir.
Les lecteurs cherchent aussi
- Comment fonctionne une recherche de fuite prise en charge par l'assurance ?
- Qu'est-ce que la convention IRSI en assurance habitation ?
- Que faire en cas de désaccord avec son assurance après un sinistre ?
- Comment bien choisir son assurance habitation en tant que locataire ?
- Qui paie les réparations en cas de dégât des eaux dans une copropriété ?